Domain preisauszeichnungssystem.de kaufen?
Wir ziehen mit dem Projekt
preisauszeichnungssystem.de um.
Sind Sie am Kauf der Domain
preisauszeichnungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preisauszeichnungssystem.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
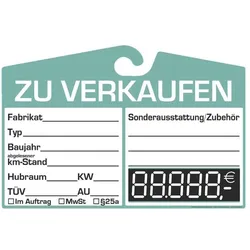
Eichner Spiegelanhänger Preisschild Analog blau (9220-00112)Eigenschaften • Verkaufsschild aus Karton zur Befestigung am Innenspiegel\n• Für eine einfache Preisauszeichnung\n• Preisfeld neutral\n• Blau Lieferumfang • 25x Eichner Spiegelanhänger Preisschild Analog blau (9220-00112)28,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kordes, Thorsten: Preiskalkulation für ZahntechnikerPreiskalkulation für Zahntechniker , Durch die Einführung der befundorientierten Festzuschüsse bei der Versorgung mit Zahnersatz hat sich die Abrechnung von zahntechnischen Leistungen für den Unternehmer im Zahntechniker-Handwerk substanziell verändert. Die lange Zeit der gesetzlich praktizierten Höchstpreisliste wurde durchbrochen und auf die Regelversorgung beschränkt. Neue Materialien und Fertigungstechniken erweitern stetig die zahntechnische Produktpalette. Die Grenzen für eine zahntechnische Versorgung verschieben sich ständig. Der mündige Bürger entscheidet selbst, welches Niveau seine individuelle prothetische Lösung haben soll. Ein Sprichwort sagt: " Es gibt immer jemanden, der etwas schlechter machen und etwas billiger verkaufen könnte." Wer jedoch Qualität liefert, benötigt dafür eine auskömmliche Entlohnung. Wer seine Unternehmenszahlen kennt, diese richtig aufbereitet und im Sinne einer zukunftsorientierten Entwicklung des Betriebes anwendet, handelt verantwortungsbewusst. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20140811, Produktform: Kartoniert, Autoren: Kordes, Thorsten, Seitenzahl/Blattzahl: 216, Keyword: BEL; Betriebswirtschaft; Dental; Kalkulation; Regelversorgung; Unternehmenszahlen; Zahntechnik, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Zahntechnik~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin~Handwerk - Handwerker~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Zahnheilkunde~Betriebswirtschaftslehre, allgemein~Makroökonomie, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Traditionelles Handwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Neuer Merkur GmbH, Verlag: Neuer Merkur GmbH, Verlag: Neuer Merkur, Länge: 208, Breite: 146, Höhe: 17, Gewicht: 317, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
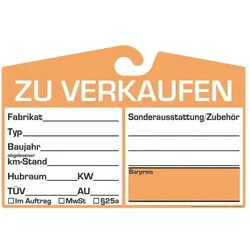
Eichner Spiegelanhänger Preisschild Analog orange (9220-00110)Eigenschaften • Verkaufsschild aus Karton zur Befestigung am Innenspiegel\n• Für eine einfache Preisauszeichnung\n• Preisfeld neutral\n• Orange Lieferumfang • 25x Eichner Spiegelanhänger Preisschild Analog orang (9220-00110)28,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Spiegelanhänger Preisschild Analog blau (9220-00112)Eigenschaften • Verkaufsschild aus Karton zur Befestigung am Innenspiegel\n• Für eine einfache Preisauszeichnung\n• Preisfeld neutral\n• Blau Lieferumfang • 25x Eichner Spiegelanhänger Preisschild Analog blau (9220-00112)28,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Kordes, Thorsten: Preiskalkulation für ZahntechnikerPreiskalkulation für Zahntechniker , Durch die Einführung der befundorientierten Festzuschüsse bei der Versorgung mit Zahnersatz hat sich die Abrechnung von zahntechnischen Leistungen für den Unternehmer im Zahntechniker-Handwerk substanziell verändert. Die lange Zeit der gesetzlich praktizierten Höchstpreisliste wurde durchbrochen und auf die Regelversorgung beschränkt. Neue Materialien und Fertigungstechniken erweitern stetig die zahntechnische Produktpalette. Die Grenzen für eine zahntechnische Versorgung verschieben sich ständig. Der mündige Bürger entscheidet selbst, welches Niveau seine individuelle prothetische Lösung haben soll. Ein Sprichwort sagt: " Es gibt immer jemanden, der etwas schlechter machen und etwas billiger verkaufen könnte." Wer jedoch Qualität liefert, benötigt dafür eine auskömmliche Entlohnung. Wer seine Unternehmenszahlen kennt, diese richtig aufbereitet und im Sinne einer zukunftsorientierten Entwicklung des Betriebes anwendet, handelt verantwortungsbewusst. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20140811, Produktform: Kartoniert, Autoren: Kordes, Thorsten, Seitenzahl/Blattzahl: 216, Keyword: BEL; Betriebswirtschaft; Dental; Kalkulation; Regelversorgung; Unternehmenszahlen; Zahntechnik, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Zahntechnik~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin~Handwerk - Handwerker~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Zahnheilkunde~Betriebswirtschaftslehre, allgemein~Makroökonomie, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Traditionelles Handwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Neuer Merkur GmbH, Verlag: Neuer Merkur GmbH, Verlag: Neuer Merkur, Länge: 208, Breite: 146, Höhe: 17, Gewicht: 317, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
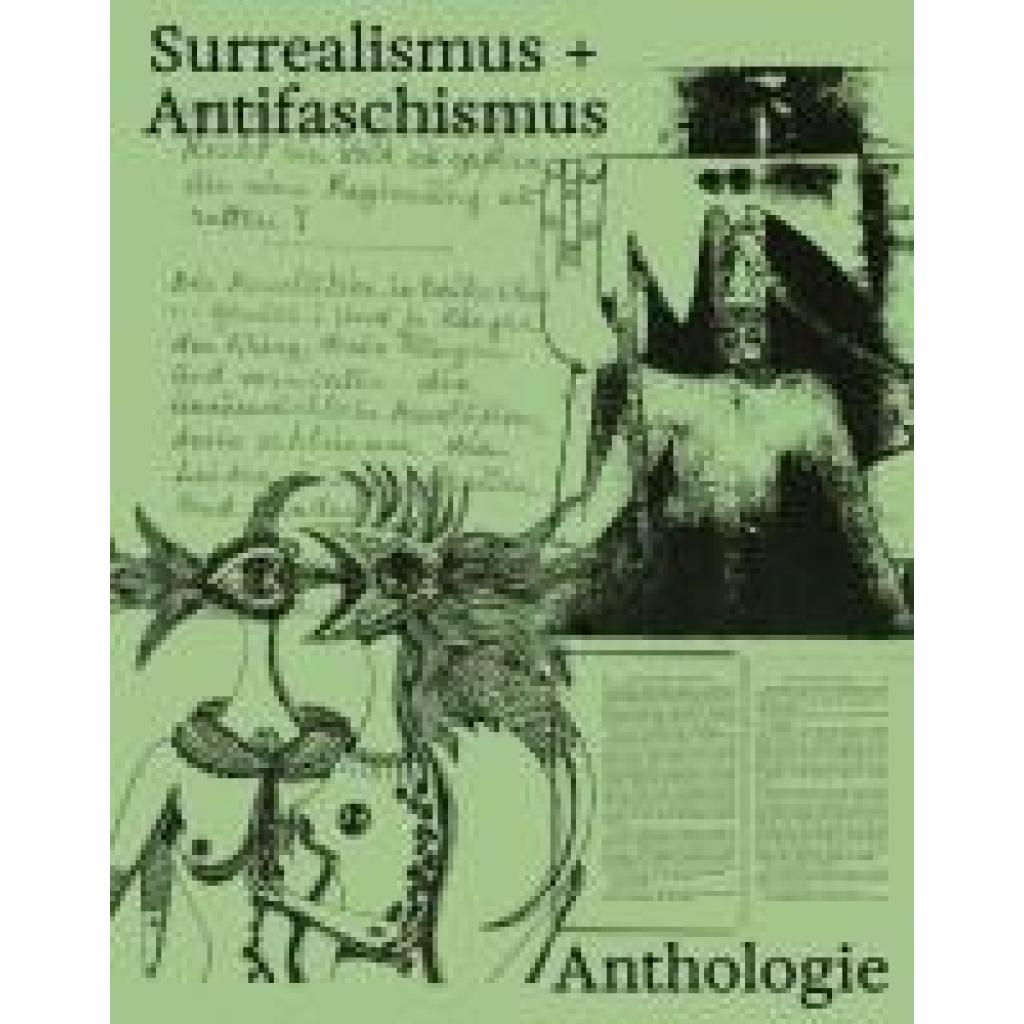
Surrealismus + Antifaschismus - eine Anthologie. Der Katalog zur preisgekrönten Ausstellung im Münchner Lenbachhaus. AICA-Auszeichnung "Besondere Ausstellung"Surrealismus + Antifaschismus - eine Anthologie. Der Katalog zur preisgekrönten Ausstellung im Münchner Lenbachhaus. AICA-Auszeichnung "Besondere Ausstellung" , Surrealismus und Antifaschismus: Kunst als Widerstand - Ausstellungskatalog AICA-Preis der "Besonderen Ausstellung 2024" Der Surrealismus war nicht nur eine Kunstbewegung - er war eine politische Kraft. Surrealist:innen kämpften gegen Faschismus und Kolonialismus, unterstützten die Spanische Republik und hinterließen ein Erbe radikaler Poesie, Malerei, Fotografie und kritischer Theorie. Dieser Ausstellungskatalog des Lenbachhauses München versammelt zentrale Manifeste und Texte des politischen Surrealismus - viele davon erstmals übersetzt - und zeigt die revolutionäre Bedeutung des Surrealismus als Methode, die bis in die Gegenwart wirkt. Warum dieses Buch unverzichtbar ist: 100 Jahre Surrealistisches Manifest - Zum Jubiläum von Bretons bahnbrechendem Text Surrealismus als antifaschistische Bewegung - Kunst als politische Waffe Einzigartige Sammlung seltener Dokumente - Viele erstmals in deutscher Übersetzung Für Kunst- und Kulturinteressierte, Historiker:innen und alle, die Surrealismus als politische Bewegung neu entdecken möchten. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20241211, Redaktion: Mühling, Matthias~Althaus, Karin~Djuki¿, Adrian~Weber, Stephanie~Merjian, Ara H., Seitenzahl/Blattzahl: 608, Themenüberschrift: ART / Collections, Catalogs, Exhibitions / Group Shows, Keyword: Antifaschismus; Ausstellung;Kunstausstellung;Ausstellungskatalog;Katalog; Exil; Kolonialpolitik; Lenbachhaus;München; Moderne;Klassische Moderne; Surrealismus;surreal; politische Kunst;Politische;Nationalsozialismus, Fachschema: Achtundsechziger - 68er - 1968~Surrealismus~Malerei (Kunst)~Kunstgeschichte~Ausstellungskatalog~Rechtsextremismus~Menschenrechte, Fachkategorie: Malerei und Gemälde~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen~Lyrik, Poesie~Erzählerisches Thema: Vertreibung, Exil, Migration~Faschismus und Nationalsozialismus~Menschenrechte, Bürgerrechte~Sozial- und Kulturgeschichte, Warengruppe: HC/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 220, Höhe: 56, Gewicht: 2238, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.